Suudi Arabistan'da gayrimenkul yatırımında yoğunlaşma riski: ortak riskleri haritalayın
Şeffaf nakit senaryosuyla Suudi gayrimenkul yatırımında bina, kiracı grubu, finansman ve yönetim kaynaklı yoğunlaşma risklerini haritalayın.
Yayın ve inceleme tarihi: 29 Eylül 2026
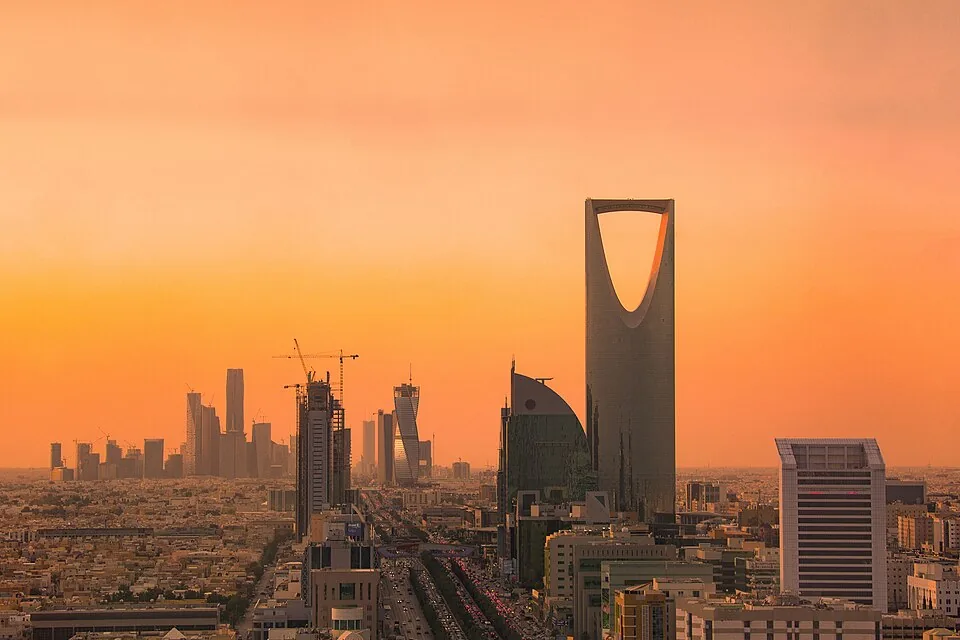
Turuncu gökyüzü önünde Krallık Merkezi'nin siluetiyle Riyad silüeti. Fotoğraf: B.alotaby · kaynak · CC BY-SA 4.0. Boyutu değiştirilerek WebP biçimine dönüştürülmüştür.
Adreslerin arkasındaki riskleri sayın
Suudi gayrimenkul yatırımında yoğunlaşma riski, birkaç yatırımın aynı temel koşullara bağlı olabilmesidir. Üç birime sahip olmak mutlaka üç bağımsız gelir kaynağı yaratmaz. Hepsi aynı binadaysa, aynı işveren grubuyla bağlantılı kiracılara dayanıyorsa veya aynı yönetim yüklenicisine ihtiyaç duyuyorsa tek sorun hepsini birlikte etkileyebilir. Portföyü çeşitlenmiş saymadan önce bu bağlantıları haritalayın.
Bu yazı önerilen portföy dağılımı veya Suudi piyasa performansı tahmini değil, analiz yöntemi sunar. Önce Gayrimenkul projelerini karşılaştırma rehberi ile başlayın; ardından farklı adresler seçtikten sonra ortak kalan riskleri inceleyin. Yararlı soru, nelerin birlikte aksayabileceği, nakdi nasıl etkileyebileceği ve varsayımlarınızı hangi kanıtın desteklediğidir.
Risk haritasını oluşturun
Her gayrimenkulü listeleyin; binayı, mahalleyi, hedef kiracı türünü, finansman düzenini, yöneticiyi ve önemli bakım bağımlılıklarını kaydedin. Olgusal girdilere kaynak ve inceleme tarihi ekleyin. Belirsiz unsurları belirsiz olarak işaretleyin. Kısa harita çoğu zaman alım fiyatlarıyla öne çıkan getirileri listeleyen tablonun gizlediği ilişkileri ortaya çıkarır.
Örneğin farklı binalardaki iki daire aynı dar kiracı grubunu hedefleyebilir. Farklı şehirlerdeki iki konut aynı finansman yapısını paylaşabilir veya borç ödemeleri için malikin iş gelirine dayanabilir. Coğrafya bu nedenle yoğunlaşmanın tek boyutudur; tam ölçüsü değildir. Şehir farkının başka ortak bağımlılığı gizlememesi için kategorileri ayırın.
REGA'nın resmî portalı ilgili kamuya açık piyasa ve düzenleme bilgileri için başlangıç kaynağı olabilir. Belirli verileri uygun hizmet üzerinden doğrulayın ve kapsamını kaydedin. Risk haritasının kendisi özgün analizdir; devlet onaylı risk puanı veya kaç birim edinilmesi gerektiğine dair resmî öneri diye sunulmamalıdır.
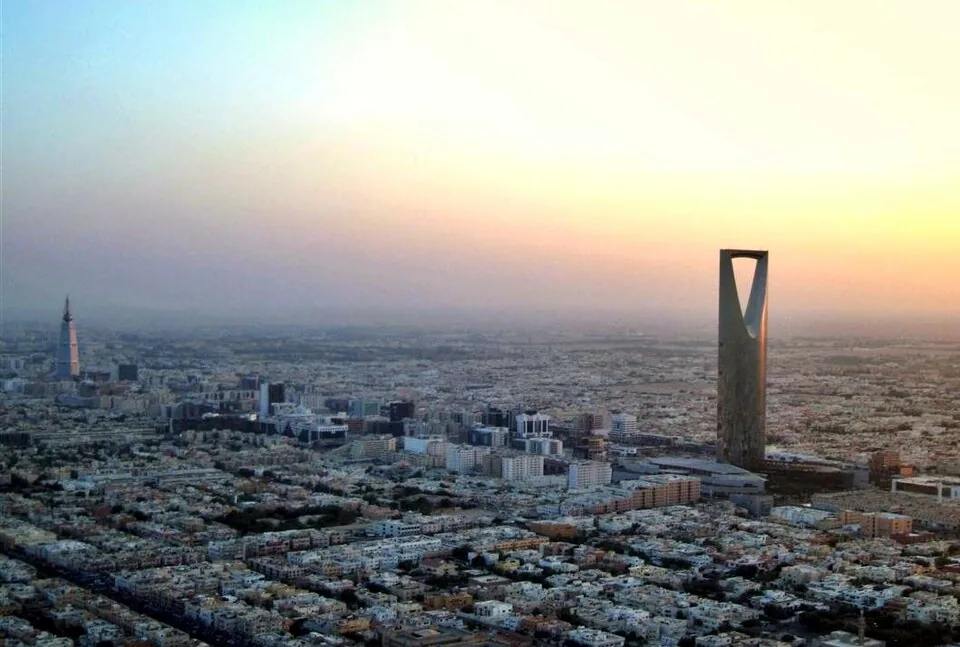
Gün batımında Riyad kent silüeti ve Krallık Merkezi. Fotoğraf: mo-- (Talk) · kaynak · Kamu malı. Boyutu değiştirilerek WebP biçimine dönüştürülmüştür.
Bina risklerini mahalle risklerinden ayırın
Aynı binadaki birimler asansör, giriş ve yönetim düzeni gibi sistemleri paylaşır. Büyük onarım veya uzun erişim kesintisi birkaç birimi birlikte etkileyebilir. Daire hizmet bedellerinin incelenmesi bu ortak yükümlülükleri belirlemeye yardımcı olur. Her birime kurgu gelecek gideri yüklemek yerine binanın gerçek kayıtlarını inceleyin.
Mahalle kaynaklı risk daha geniştir. Varsayımlarınız aynı erişim yoluna, yakındaki istihdam alanına veya kiracı tercihine dayanabilir. Bunları destekleyen kanıtları kaydedin ve tüm birimleri etkileyebilecek değişiklikleri düşünün. Olası değişikliği tahmine dönüştürmeyin. Amaç ortak duyarlılığı fark etmek ve rezervinizle yönetim kapasitenizin bunu karşılayıp karşılayamayacağını sorgulamaktır.
Aynı bina işletme kolaylığı sağlayabilir: tek inceleme ziyareti, bilinen bakım düzeni ve daha kolay koordinasyon. Ortak riskin yanında bu yararı da tanıyın. Yoğunlaşma alımı reddetmek için kendiliğinden gerekçe değildir; tercihin iki yönünü anlamak için gerekçedir. Karar makul olsa da ortak olay için daha güçlü ihtiyat planı gerektirebilir.
Kiracı ve gelir yoğunlaşmasını sınayın
Gelirin tek kiracıya, bağlantılı kiracı grubuna veya belirli istihdam düzenine bağlı olup olmadığını inceleyin. Varsa gerçek sözleşme kayıtlarını kullanın ve gereksiz kişisel bilgi toplamaktan kaçının. Profesyonel kiracı gibi geniş tanım, çok farklı gelir kaynaklarını ve sözleşme düzenlerini gizleyebilir. Doğrulanmış olguları, ileride kimin kiralayabileceği hakkındaki varsayımlardan ayırın.
Her biri giderlerden önce ayda 4.000 SAR üreten üç birimli kurgu portföy düşünün. Beklenen brüt tahsilatlar toplam 12.000 SAR'dır. Ortak olay üçünü de iki ay kesintiye uğratırsa ek onarım giderlerinden önce brüt tahsilat açığı 24.000 SAR olur. Bunlar oluşturulmuş öğretici tutarlardır; Suudi kira tahminleri değildir. Örnek, yalnızca birim saymanın eşzamanlı nakit riskini nasıl olduğundan düşük gösterebildiğini açıklar.
Boş kalma rezervi stres testi bu senaryoyu malikin nakit ihtiyacına dönüştürmeye yardımcı olur. Rezervi varsayılan gelecek satıştan ayrı tutun. Gayrimenkulü satmak zaman alıp gider doğurabileceğinden varlık değeri, yükümlülükler için hemen kullanılabilir nakitle aynı değildir.
Finansman ve yönetim bağımlılıklarını ekleyin
Kredi kuruluşu koşullarını, oran riskini ve ödeme tarihlerini haritalayın. Benzer yeniden belirleme düzenlerine sahip birkaç gayrimenkul bağlantılı nakit baskısı yaratabilir. Gerçek sağlayıcılardan sözleşmedeki mekanizmayı açıklamalarını isteyin ve gelecek oranları tahmin etmekten kaçının. Sabit ve değişken konut finansmanı rehberi bilinen ödemeyle değişikliğe bağlı senaryonun ayrımını açıklar.
Yönetim yoğunlaşması da önemlidir. Tek sağlayıcı verimli olabilir, fakat hizmet kullanılamazsa portföyün anlaşılır devir planı olmalıdır. Belgelere erişimi, raporlama düzenini ve malikin yetkisini kaydedin. Temel bina sistemleri veya kiracı riskleri aynı kalıyorsa farklı yöneticiler tutmanın dayanıklılığı kendiliğinden artırdığını varsaymayın.
Gayrimenkul düzeyindeki giderleri portföy düzeyindeki yükümlülüklerden ayırın. Ortak idari gider gerçekten o şekilde uygulanmıyorsa her birim için bir kez sayılmamalıdır. Aynı şekilde tüm birimleri etkileyen bina onarımı, her bir hesap tablosu onu düşük olasılıklı gördüğü için kaybolmamalıdır. Tutarlı tek senaryo kullanın ve maliyetlerin nerede doğduğunu gösterin.
Haritayı karara dönüştürün
Her ortak risk için olası yanıt belirleyin: daha iyi kanıt, daha büyük nakit rezervi, daha açık sözleşmeler, alternatif hizmet düzeni veya farklı edinim. Yanıtın maliyetini uygulamadaki yararıyla karşılaştırın. Savunulabilir dayanak yoksa kesin olasılıklar atamayın. Şeffaf nitel değerlendirme, belirsizliği gizleyen sayısal puandan daha yararlıdır.
Sözleşmeler, finansman koşulları veya bina durumu değişince haritayı yeniden inceleyin. Her alım kararında kullanılan tarihli sürümü saklayın. Sonuç, ortak düzenlemelerin kolaylığını ve ortak aksaklıkların sonuçlarını birlikte açıklayan portföy görünümüdür. Bu, daha çok tapunun kendiliğinden daha az risk demek olduğunu varsaymaktan zaman ve nakit ayırmak için daha sağlam dayanak sunar.
Kaynaklar ve inceleme
REGA'nın resmî portalı — 29 Eylül 2026'da incelendi. Resmî birincil kaynak bağlamı. Pratik yöntemler ve kurgusal senaryolar özgün editoryal analizdir; güncel piyasa fiyatı ileri sürülmez.