
هل تتحمّل ميزانية عقارك فترة شغور؟
اختبر ميزانية عقار إيجاري سعودي أمام الشغور والإصلاحات ومواعيد الدفع، بمثال احتياطي نقدي توضيحي وقائمة أدلة واضحة.
توقيت النقد سؤال استثماري مستقل
قد يبدو العقار الإيجاري جذّابًا في جدول سنوي، ومع ذلك يسبّب عجزًا نقديًا بين مستأجر وآخر. يسأل اختبار تحمّل احتياطي الشغور سؤالًا أضيق من العائد الإيجاري: هل تستطيع سداد التزامات العقار عند توقّف المقبوضات الإيجارية؟ للاستثمار العقاري السعودي، تتوقّف الإجابة على جدول دفعاتك الفعلي والتكاليف المتحقّق منها والنقد المتاح، لا على نسبة احتياطي تصلح للجميع.
يستخدم هذا الدليل مثالًا افتراضيًا بالكامل. ليست مبالغه معايير لسوق الرياض أو جدة أو المملكة، وفترات الشغور فيه سيناريوهات وليست توقّعات. الغرض كشف مخاطر التوقيت قبل الشراء. ولا يوصي بعقار أو مموّل أو توزيع شخصي للاستثمارات.
افصل هذا التمرين عن حساب الربحية. قد يساعدك الاحتياطي على الوفاء بالدفعات دون أن يحوّل استثمارًا ضعيفًا إلى جيد. وبالمقابل، لا يعني تقدير الربح السنوي توافر النقد عند استحقاق فاتورة كبيرة. يحتاج السؤالان إلى إجابة، ويجب أن تظل الإجابتان مرتبطتين بافتراضات موثّقة.
ابنِ تقويمًا بدل الاكتفاء بإجمالي سنوي
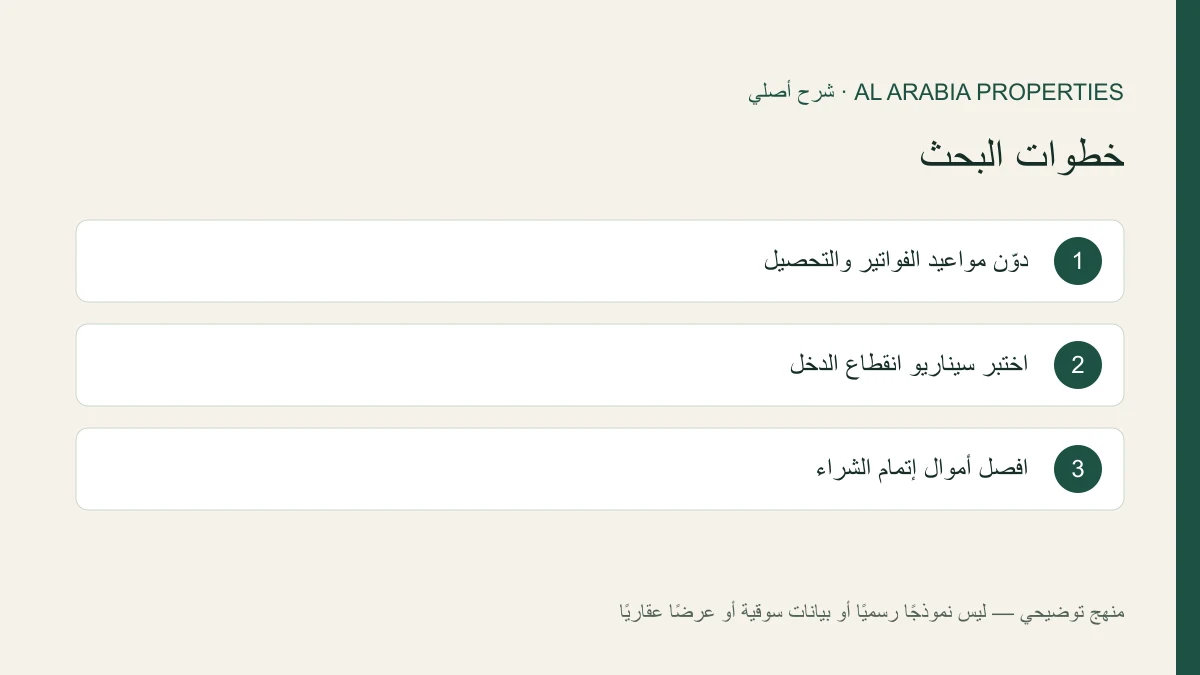
أدرج كل التزام متكرر وشهر دفعه الفعلي. لا تُدرج إلا ما ينطبق على الأصل المقترح: رسوم الخدمات الموثّقة والتأمين حيث يلزم وترتيبات الإدارة وفواتير المرافق التي تظل مسؤولًا عنها ودفعات التمويل المتّفق عليها. أضف أعمال تبديل المستأجر المحتملة كافتراض مستقل، يدعمه عرض سعر متى أمكن. ضع التكاليف المجهولة في عمود البنود غير المحسومة.
ميّز المكافئ الشهري من تاريخ خروج المال من حسابك. رسم سنوي افتراضي قدره 6,000 ريال سعودي يعادل في المتوسط 500 ريال شهريًا؛ لكن دفعه مقدمًا يتطلّب المبلغ كاملًا دفعة واحدة. وإذا وزّع نموذجك كل مصروف بالتساوي، فقد يخفي النقد اللازم في بداية السنة أو فور إتمام الشراء.
ضع المقبوضات الإيجارية المتوقّعة على التقويم نفسه، مستخدمًا هيكل العقد المقترح الفعلي بدل افتراض التحصيل شهريًا. المقبوض المتوقع ليس نقدًا وصل بالفعل. وميّز تأخّر الدفع من خلوّ العقار؛ فقد تختلف التكاليف والإجراءات العلاجية، ولو عطّل كلاهما دخلك المخطّط.
اختبر سيناريو ضغط موضّحًا بأنه افتراضي
افترض، للتوضيح فقط، التزامات مستمرة مجموعها 3,000 ريال سعودي شهريًا وأعمالًا لمرة واحدة عند تغيير المستأجر قد تتطلّب 4,000 ريال. يحتاج انقطاع الدخل شهرين إلى 10,000 ريال لتغطية البنود المذكورة: مرّتان من 3,000 ريال، مضافًا إليهما 4,000 ريال. ويحتاج انقطاعه أربعة أشهر إلى 16,000 ريال. هذه أمثلة حسابية، وليست احتياطيات موصى بها أو معدلات شغور مقاسة.
أضف الآن رسمًا سنويًا توضيحيًا قدره 6,000 ريال سعودي يستحق أثناء انقطاع الدخل. يصبح السيناريو الأول 16,000 ريال والثاني 22,000 ريال. يبيّن هذا ضرورة أن يتبع تقدير الاحتياطي تقويم الدفع، كما يوضّح كيف ينتج العدد نفسه من أشهر الشغور احتياجات نقدية مختلفة بحسب موعد انتهاء الإيجار.
افصل الاحتياطي اللازم للدفعات عن الإيجار الذي لم يُكتسب. يؤثّر الإيجار الفائت في النتيجة الاقتصادية، لكنه ليس تلقائيًا دفعة نقدية إضافية. وقد يبالغ احتسابه دخلًا مفقودًا ومصروفًا مستحقًا مستقلًا معًا في تقدير الحاجة الفورية للسيولة. أظهر المقياسين في عمودين مختلفين ليظهر الفرق للقارئ.
اختبر الإصلاحات وعدم اليقين كلًّا على حدة
اختبر أكثر من سيناريو سلبي. ابدأ بانقطاع الدخل وحده، ثم أضف إصلاحًا مسعّرًا بصورة مستقلة، واجمعهما أخيرًا. يفيد السيناريو المركّب لأن المشكلات قد تتزامن، لكن يجب أن تظل افتراضاته ظاهرة. لا تعامل الحالة المركّبة الشديدة وكأنها النتيجة المتوقّعة أو تنبّؤ بظروف السوق المحلية.
سجّل مصدر كل افتراض ومدى حساسيته. قد يخص عرض الصيانة ملاحظة فحص واحدة فقط، وقد يستبعد تقدير الإدارة المواد، وقد يتغيّر جدول التمويل وفق عقده. احصل على توضيح خاص بالمعاملة قبل اعتبار رقم مؤقت تكلفةً متحقّقًا منها، واحفظ تاريخ كل سجل داعم.
راجع دليل العائد الإيجاري لحساب العائد بصورة مستقلة، واطّلع على دليل ميزانية إتمام الشراء للنقد اللازم لإتمام الشراء. لا تستخدم الرصيد النقدي نفسه مرتين بوصفه أموال إتمام الشراء واحتياطي تشغيل لم يُمسّ في آنٍ واحد.
قارن الخيارات دون اختلاق متوسطات سوقية
عند مقارنة مسكنين، استخدم مدد السيناريو وفئات المحاسبة نفسها. ينبغي أن تنشأ الفروق من تكاليف موثّقة للأصل أو افتراضات محدّدة بوضوح. فقد يصاحب سعر طلب أقل عمل فوري أكبر أو فواتير أقل قابلية للتوقّع. ولا يحسم الإيجار المعلن الأعلى تلك الالتزامات أو يثبت العثور على مستأجر في الموعد.
راجع قائمة مقارنة المشاريع وكذلك إرشادات تكاليف التملّك إلى جانب تقويمك. وإذا كانت الأدلة أنقص من أن تسمح باختبار قابل للمقارنة، فالخطوة العملية التالية الحصول على السجلات الناقصة. واستبدالها بتقديرات متفائلة يعطي إجابة رقمية دون حلّ مشكلة القرار.
قد توفّر التقارير الاقتصادية العامة، ومنها سلسلة تقارير البنك المركزي السعودي، سياقًا للبحث. لكنها لا تثبت افتراض شغور لمبنى محدّد أو احتياطيًا يناسب وضعك المالي. افصل المصدر الرسمي عن منهج إعداد الميزانية الأصلي هذا. وينبغي أن يحدّد نموذجك أين تنتهي الأدلة المحلية وتبدأ افتراضات الضغط التي اخترتها.
حدّد قاعدة للقرار قبل الشراء
دوّن ما قد يجعل الالتزام المقترح فوق طاقتك. قد يكون حدًا أدنى من النقد تحتاج إلى إبقائه لالتزامات أخرى، أو تكلفة غير محسومة كبيرة بما يكفي لتغيير قرار الشراء. استمد القاعدة من ظروفك والمشورة المهنية عند الحاجة؛ ولا تختَرها لمجرد إنجاح عقار في قائمتك المختصرة.
راجع النموذج بعد المعاينة وتوضيح العقد وأي عرض تكاليف محدّث. احفظ النسخ السابقة لتفسير تغيّر استنتاجك. وبعد التملّك، استبدل التقديرات بالمقبوضات والفواتير الفعلية، وأعد التقييم عند تغيّر المستأجر. قيمة التمرين في خطة نقدية صادقة قابلة للتكرار، لا في إنتاج رقم احتياطي واحد يبعث على الاطمئنان.
المصادر ونطاق المحتوى
- سلسلة التقارير الاقتصادية للبنك المركزي السعودي — فُحص في 29 سبتمبر 2026. للسياق الاقتصادي فقط؛ لا يدّعي هذا السيناريو التحريري أنه يمثّل معدل شغور سوقيًا.