ميزانية شراء عقار في السعودية والضرائب
حدّد التكاليف المؤكّدة والأسئلة الضريبية ذات الصلة ومواعيد الدفع قبل الالتزام بشراء عقار سعودي.
اقرأ المزيد ←
استخدم مثالًا افتراضيًا موضّحًا لتخطيط المتبقي من الثمن وتكاليف المعاملة والتمويل واحتياطي التملّك.
ينبغي أن توضّح ميزانية إتمام الشراء أكثر من مجرد ملاءمة ثمن العقار لمدّخراتك. عليها إظهار الالتزامات المتبقية ودليل كل مبلغ والتاريخ أو الحدث الذي يستحق عنده الدفع. يستخدم هذا الدليل مثالًا افتراضيًا مصنّفًا بوضوح لشرح الطريقة. لا يمثّل أي رقم توضيحي عقارًا متاحًا أو سعرًا سوقيًا أو عرض تمويل أو توقّعًا للتكاليف. استبدل كل مثال بأرقام اتفاقيتك المراجعة وفواتيرك ومشورة المختصين والمتطلبات الرسمية الحالية.
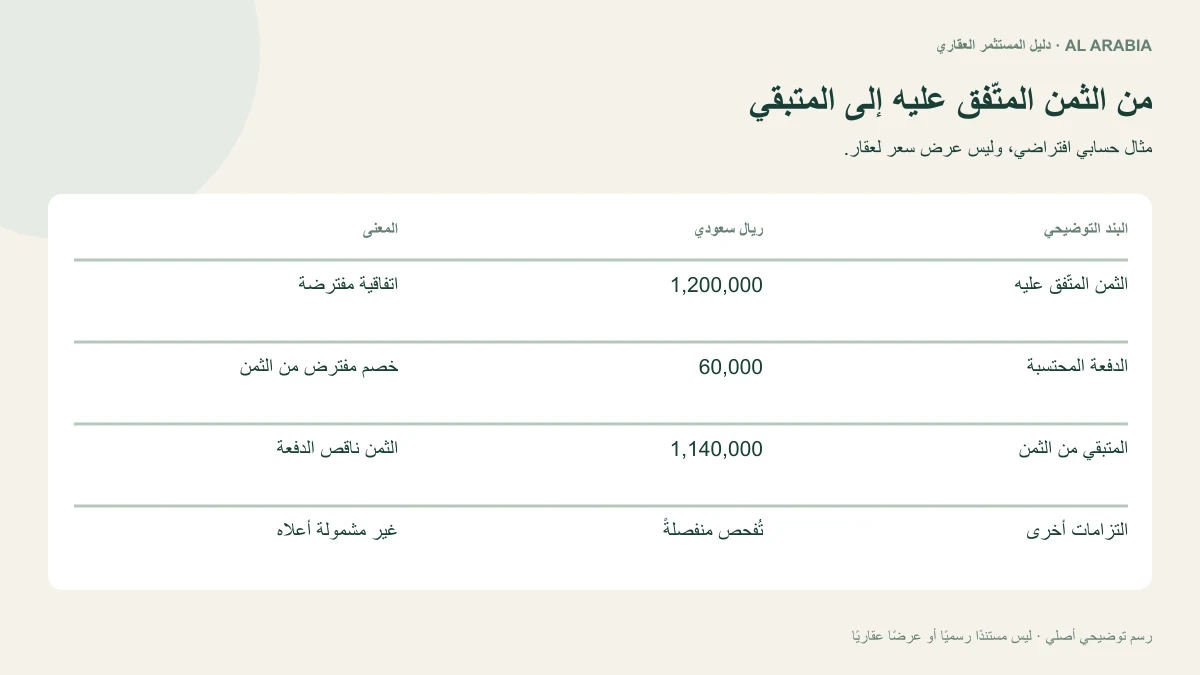
أضف ترويسة تحدّد المشتري والعقار والعملة ونسخة الاتفاقية. أدخل الثمن المتّفق عليه بدل سعر الطلب السابق. في مثالنا الافتراضي، الثمن المتّفق عليه 1,200,000 ريال سعودي، وتُحتسب دفعة موثّقة قدرها 60,000 ريال منه بموجب الاتفاقية المفترضة. لذلك يتبقّى من الثمن 1,140,000 ريال. يصحّ هذا الطرح لأن المثال يفترض صراحةً أن الدفعة السابقة جزء من الثمن. ولا تُعامل تلقائيًا بالطريقة نفسها رسوم خدمة مستقلة أو ترتيبات حجز قابلة للاسترداد.
بجوار الحساب، دوّن المستند المساند وتاريخ فحصه. وإذا كانت الاتفاقية قيد التفاوض، فبيّن أن الأساس الحسابي مبدئي. اجعل شخصًا واحدًا مسؤولًا عن تحديث الورقة كي لا تتداول مجاميع متعارضة في الوقت نفسه. احفظ نسخة مؤرّخة عند تغيّر افتراض جوهري. يتيح ذلك فهم سبب تغيّر الميزانية، ويمنع الخلط بين تقدير قديم والرصيد النهائي المطلوب عند الإتمام.
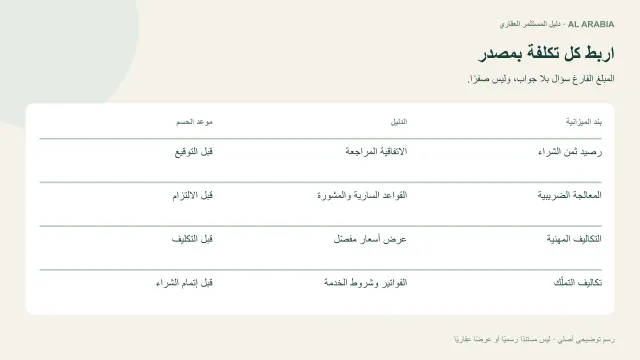
أضف كل رسم ذي صلة مستقلًا: مراجعة مختص أو فحص أو تقييم أو وساطة أو ترجمة أو خدمات مرتبطة بالتمويل أو أي عمل متّفق عليه. لا يحتاج كل شراء إلى جميع البنود. احصل على النطاق وعرض السعر الفعليين قبل اعتبار البند مؤكّدًا. أضف عمودًا يبيّن شمول عرض السعر للضرائب وآخر يحدّد المكلّف بالدفع. الفاتورة الموجّهة إلى غيرك أو الحزمة مجهولة النطاق تحتاج تفسيرًا قبل إدراجها في خطة الدفع المعتمدة لديك.
للتوضيح فقط، افترض أن المشتري في المثال أكّد خدمات مهنية بقيمة 8,000 ريال سعودي وفحصًا بقيمة 2,000 ريال. يضيف البندان 10,000 ريال إلى المتبقي المفترض من الثمن، فيصبح المجموع 1,150,000 ريال قبل أي التزامات أخرى منطبقة. يبقى المثال ناقصًا عمدًا إلى أن تُحسم المعالجة الضريبية والرسوم الأخرى وتوزيع مسؤولية الدفع. لا تعرض هذا المجموع الفرعي بوصفه النقد النهائي المطلوب؛ سمِّه «البنود المؤكّدة حتى الآن» وأبقِ البنود غير المحسومة ظاهرةً تحته.
تبلغ النسبة العامة لضريبة التصرفات العقارية السعودية خمسة في المئة للتصرفات الخاضعة، وفق النظام والإعفاءات المنطبقة. ولو خضع تصرّف مثالنا الافتراضي البالغ 1,200,000 ريال سعودي بالكامل وعلى القيمة نفسها، لكان الناتج الحسابي 60,000 ريال. هذا مثال حسابي، وليس استنتاجًا بأن على المشتري إضافة هذا المبلغ من ماله إلى كل شراء. حدّد الوعاء الخاضع والإعفاءات ذات الصلة والمسؤولية النظامية وأي توزيع تعاقدي بالرجوع إلى إرشادات الهيئة الحالية والمشورة المهنية المناسبة.
افصل الحساب الضريبي إلى أن تُجاب هذه الأسئلة. دوّن هل أُدرج مبلغ في موضع آخر، أو دفعه طرف آخر، أو يُستردّ بموجب الاتفاقية. وإلا فقد تحسبه الورقة مرتين أو تسقطه كليًا. احتفظ بأدلة الإقرار أو الدفع المنطبقة مع مستندات الإتمام. وإذا تغيّر المشتري أو هيكل المعاملة، فأعد مراجعة الملاحظة الضريبية بدل نقل النتيجة السابقة إلى الميزانية المعدّلة دون فحص.
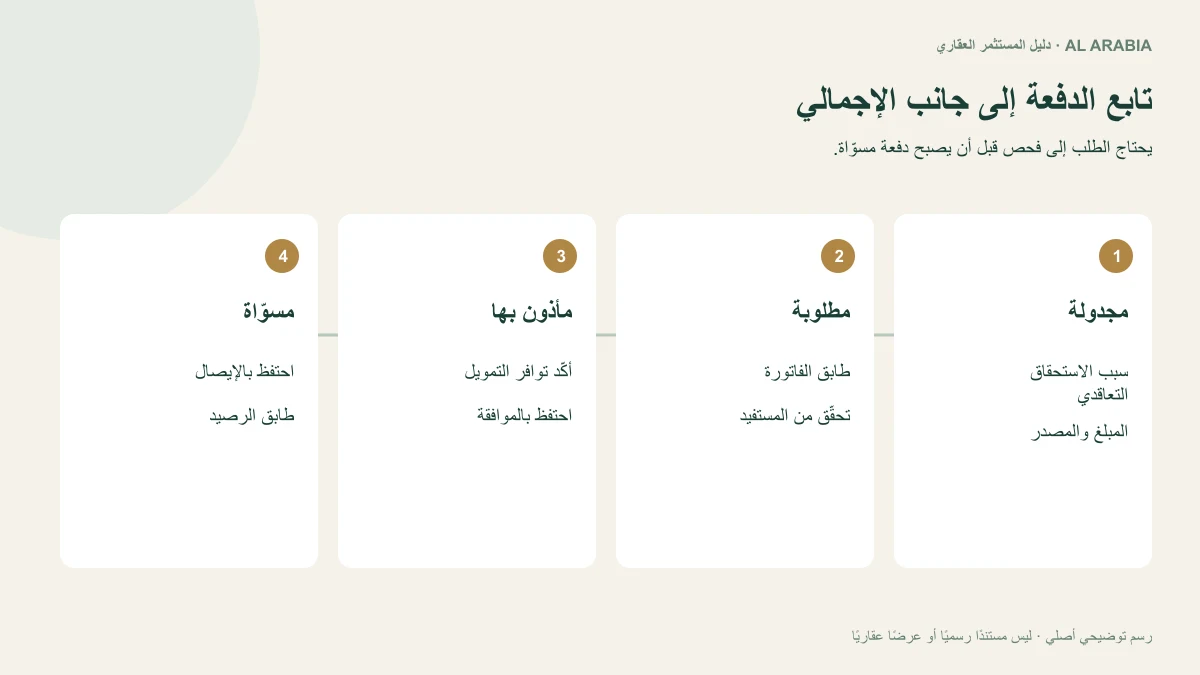
خصّص صفًا لكل حدث دفع، ودوّن سبب الاستحقاق التعاقدي والمبلغ والمستفيد المقصود والدليل اللازم. الموعد الثابت وبلوغ مرحلة إنشائية سببان مختلفان للاستحقاق. استخدم صياغة الاتفاقية المراجعة واطلب إيضاح ما يكتنفه الغموض. تابع المجدول والمطلوب والمعتمد والمسوّى حالاتٍ منفصلة. فالطلب الوارد بالبريد الإلكتروني يختلف عن دفعة جرى التحقّق منها وإتمامها عبر البنك.
في المثال الافتراضي، قد يستحق المتبقي من الثمن، 1,140,000 ريال سعودي، عند حدث إتمام محدّد في الاتفاقية المفترضة؛ ولا يبتكر الدليل تسلسل دفع موحّدًا للسعودية. انقل تسلسلك الفعلي من مستندات المعاملة. وأضف فواتير الخدمات المهنية وفق شروطها المتّفق عليها. ثم افحص ما إذا تجمّعت دفعات متعددة في وقت واحد. قد يكشف الجدول مشكلة سيولة لا تظهر حين تُعرض الالتزامات في مجموع واحد فقط.
حدّد مصدر الأموال لكل التزام: مدّخرات متاحة بعد التسوية، أو ترتيب تمويلي معتمد، أو مصدر موثّق آخر. ميّز المال المتاح عن المتوقع بعد حدث مستقبلي. وإذا وُجد تمويل، فحدّد الشروط التي لم تُستوفَ وإجراء صرف الأموال لدى مقدّمه. لا يثبت مبلغ اقتراض استرشادي أن الجهة ستموّل هذا العقار في موعدك المفضّل. تأكّد من أثر شروط التقييم أو المستندات أو الأهلية على خطة الإتمام.
للتحويلات الدولية، اسأل البنك عن الأدلة اللازمة وآلية تحويل العملة ومدة المعالجة المتوقّعة لمعاملتك. أبقِ الالتزام بالريال ثابتًا في الورقة، وسجّل مكافئه بالعملات الأجنبية منفصلًا. محوّل العملات في موقع إلكتروني أداة مقارنة، وليس عرض سعر مصرفيًا قابلًا للتنفيذ. لا تُدرج رسوم التحويل وتكاليف الصرف إلا وفق معلومات البنك المنطبقة أو تقدير موسوم بوضوح يُستبدل عند التأكيد.
أنشئ جدولًا ثانيًا لمصروفات ما بعد الإتمام. أدرج ما ينطبق من رسوم الخدمات والمرافق والتأمين والصيانة والتأثيث والإدارة ودفعات التمويل. ميّز تكاليف التجهيز لمرة واحدة عن الالتزامات المتكررة، وأظهر مواعيد الفواتير الفعلية. قد يكون لرسم سنوي يُدفع فور الاستلام أثر في السيولة القصيرة أكبر ممّا يوحي به متوسطه الشهري الصغير. اطلب دليل ترتيبات فوترة المبنى بدل تقديرها قياسًا على مشروع آخر.
حدّد احتياطيك وفق ظروفك وحالات عدم اليقين التي رصدتها. لا يفرض هذا الدليل نسبة احتياطي موحّدة. قد تختلف احتياجات النقد لمسكن ستشغله فورًا عن استثمار إيجاري. وفي سيناريو التأجير، اختبر فترة دون دخل وسمِّ أي افتراض للإيجار بأنه افتراض. لا تجعل عائدًا معلنًا يمحو الصيانة أو الشغور أو الإدارة من الميزانية. ينبغي أن يبقى الاحتياطي ظاهرًا بعد تمويل الشراء.
قبل الإذن بالدفع، قارن المبلغ المطلوب بأحدث اتفاقية والإيصالات السابقة والفواتير المعتمدة. تحقّق من بيانات المستفيد بصورة مستقلة، خصوصًا إذا تغيّرت. دوّن قناة التحقّق دون حفظ معلومات مصرفية حساسة في ملف مشترك للعامة. تحرَّ الاختلافات مباشرةً. مخصّص الطوارئ ليس سببًا لقبول رسم غير مفسّر، ومألوفية المرسِل ليست سببًا لتجاوز فحص الدفع.
بعد تسوية الأموال، حدّث الورقة بالمبلغ الفعلي والتاريخ ومرجع الإيصال. احفظ المطابقة النهائية للثمن وأدلة رسوم المعاملة المنطبقة واحتياطي التملّك معًا في أرشيف العقار. يجب أن تميّز النسخة النهائية ما دُفع عمّا بقي مستحقًا. وهي أساس مفيد للمحاسبة اللاحقة وتخطيط التملّك، مع حفظ المستندات وراء الأرقام. تبقى الطريقة بسيطة: حدّد كل التزام، وتحقّق منه، وجدوِله، وادفعه، وطابقه مرة واحدة.
توفّر المراجع الرسمية سياقًا تنظيميًا. وقوائم المستندات والميزانية والمعاينة إرشادات تحريرية عملية، وليست نماذج رسمية أو موافقات لحالة فردية.
حدّد التكاليف المؤكّدة والأسئلة الضريبية ذات الصلة ومواعيد الدفع قبل الالتزام بشراء عقار سعودي.
اقرأ المزيد ←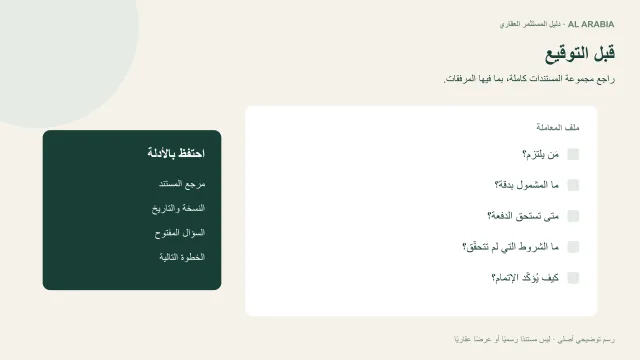
راجع الأطراف والعقار والثمن والشروط والتزامات إتمام المعاملة في اتفاقية عقارك السعودي.
اقرأ المزيد ←
جهّز سجل حالة غرفةً بغرفة، وقائمة بوسائل الدخول، وملف تشغيل، وجدول متابعة لاستلام العقار.
اقرأ المزيد ←لم تختر أي عقار بعد