
البيان التمهيدي لميزانية السعودية 2027: سياق لفهم العقار
اقرأ التوقعات المالية المؤرّخة للسنة المالية 2027، وميّز الإنفاق الوطني من الأدلة العقارية المحلية، وأعدّ مذكرة بحث يمكن تتبّع مصادرها.
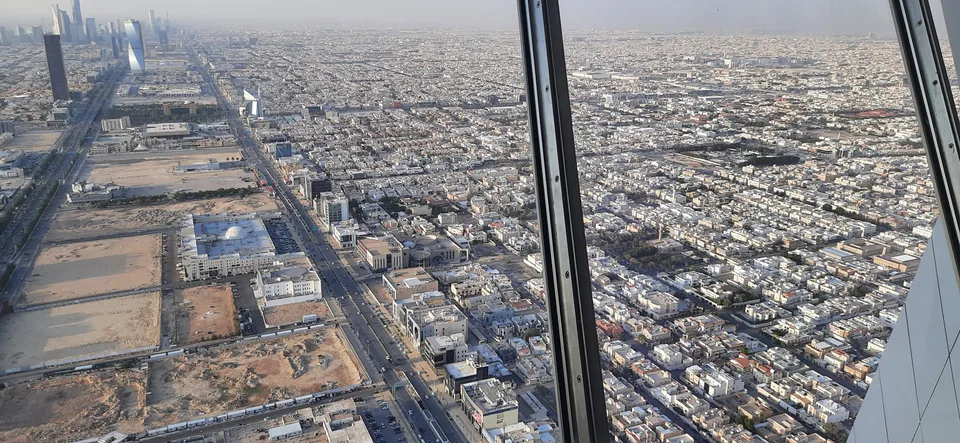

نشرت وزارة المالية السعودية بيان ما قبل الميزانية للسنة المالية 2027 في 30 سبتمبر 2026. ويوفر الإعلان نظرة مالية وطنية حالية يستطيع قارئ العقار استخدامها خلفيةً لتخطيط السيناريوهات. لكنه لا يثبت نمو إيجارات حي، أو قيمة مبنى، أو موعد تسليم مشروع بنية تحتية بعينه. وتتمثل المهمة العملية في فصل التوقعات الوطنية عن الأدلة المحلية المطلوبة لقرار عقاري.
يورد هذا المقال الإعلان المؤرخ أولًا، ثم يقدم تحليلًا أصليًا لكيفية قراءته إلى جانب المعلومات العقارية. روجعت المصادر في 4 أكتوبر 2026. وجميع الأسئلة المقترحة وطرق القرار التوضيحية أدناه تحليل تحريري، وليست توقعات للوزارة أو توصيات استثمارية شخصية.
ما الذي أُعلن في 30 سبتمبر؟
يوفّر إعلان وزارة المالية إيرادات أولية لعام 2027 قدرها 1,202 مليار ريال سعودي، وإنفاقًا قدره 1,392 مليار ريال، مع عجز متوقع بنسبة 3.6% من الناتج المحلي الإجمالي. وهذه توقعات مالية وطنية لسنة مالية مستقبلية، وليست مبالغ أُنفقت في مدينة سعودية بعينها. كما يصف رقم الإيرادات إيرادات الحكومة، لا مبيعات العقارات.
أما بيان ما قبل ميزانية السنة المالية 2027، ولا سيما جدول المالية متوسط الأجل في الصفحة المطبوعة 21، فيصنف أرقام 2027 كتوقعات. ويورد الجدول رصيد ميزانية سالبًا بمقدار 191 مليار ريال سعودي. أما طرح إجمالي الإيرادات والإنفاق المقربين الظاهرين فينتج 190 مليار ريال؛ ولا ينبغي لهذه العملية الحسابية أن تحل محل الرصيد الذي يورده المصدر. فالإجماليات الرئيسية المقربة لا تعيد بالضرورة تكوين مكوّن قُرّب بصورة مستقلة.
يهم هذا الفرق عند إعادة إنتاج رقم في مذكرة بحثية. احتفظ بالوحدة والسنة المالية وتصنيف التوقع والمصدر معًا. وينبغي أن يتمكن القارئ من تحديد ما يقيسه الرقم من دون اتباع سلسلة افتراضات عن الإنفاق على البناء أو دخول الأسر.
بيان ما قبل الميزانية مرجع للتخطيط
يمكن لوثيقة تصدر قبل السنة المالية المعنية أن تثبت نقطة بداية لمراقبة الإعلانات اللاحقة. وتأتي فائدتها جزئيًا من توقيتها: يستطيع المحلل حفظ توقع سبتمبر ومقارنته بالوثائق الرسمية اللاحقة. ولا تكون هذه المقارنة ذات معنى إلا عند مقارنة المقياس والسنة المالية نفسيهما. فاستبدال توقع الإيرادات بتقدير الإنفاق سيخلق تغيرًا ظاهريًا لا يصف الشيء نفسه.
بالنسبة إلى ملف بحث عقاري، دوّن عنوان الوثيقة وتاريخ النشر والسنة المالية والصفحة التي تضم الرقم المختار. وأضف ملاحظة قصيرة تشرح صلة المقياس بسؤال البحث. فإذا كان السؤال يتعلق بطلب التوظيف المحلي، فالإنفاق الحكومي الإجمالي خلفية، وليس بديلًا عن أدلة تخص جهات العمل العاملة قرب العقار.
استخدم البيان نقطةً مرجعية لا نظرةً عقارية كاملة. فقد يكون التوقع مفيدًا مع إبقائه قدرًا كبيرًا غير محسوم. وهذا سبب لإظهار الافتراضات في النموذج ومراقبتها، لا لملء الفجوات بتنبؤات واثقة.

افصل النطاق الوطني عن نطاق العقار
يشمل التوقع المالي السعودي حسابًا حكوميًا وطنيًا، بينما يشمل عقد الإيجار مساحةً محددة ومستأجرًا وجدول دفع وفترة تعاقدية. وبين النطاقين أسئلة كثيرة: أين يقع النشاط؟ ومن يستخدم المساحة؟ وما المعروض المنافس؟ وما مقدار أي تغير يصل إلى الدخل المحصل للمالك؟ ولا يمكن تجاوز أي من هذه الخطوات الوسيطة لمجرد كبر الرقم الوطني.
ابدأ بأصغر وحدة ذات صلة بالقرار. ففي مقارنة الشقق، قد يعني ذلك المبنى المحدد والمنازل القريبة التي قد ينظر إليها المستأجر المحتمل بصورة معقولة. وفي المكتب، قد تشمل المقارنة مقرات تخدم النوع نفسه من الشاغلين. وقد يخفي اسم المدينة الواسع وحده فروقًا كبيرة في الوصول وحالة المبنى والمساحة القابلة للاستخدام.
يشرح دليلنا عن أسعار العرض والأسعار المحققة للعقارات السعودية مشكلة أخرى في النطاق: فسعر العرض والمعاملة المكتملة يجيبان عن سؤالين مختلفين، بينما يكون العنوان المالي أبعد منهما. أبقِ كل نوع من الأدلة في دوره قبل دمجها في حجة.
أنشئ سلسلة ادعاءات قبل تغيير التوقع
من تمارين البحث المفيدة كتابة الصلة المقترحة كسلسلة. مثلًا: يتوسع نشاط محدد في مكان معرف؛ ويحتاج شاغلون معروفون إلى مساحة إضافية؛ ويكون المعروض المنافس الملائم محدودًا؛ وتتغير الإيجارات المتفاوض عليها؛ ويحصل المالك على نقد إضافي بعد الشواغر والمصروفات. تطلب كل خطوة دليلًا مختلفًا. وقد يوفر البيان الوطني سياقًا للخطوة الأولى من دون إثبات أي من الخطوات اللاحقة.
ثم حدد الحلقة الأضعف. فتوقع يستند إلى نمو التوظيف القريب يظل ناقصًا إذا كان الموظفون المعنيون يسكنون بالفعل في مكان آخر أو كان العقار لا يلبي متطلباتهم. وتوقع يستند إلى وصول نقل جديد ناقص إن ظل المدخل القابل للاستخدام ونمط الخدمة والمشي الفعلي مجهولة. وهذه أسئلة تستحق البحث، لا أسبابًا لاختلاق نسب إشغال.
اجعل الاستنتاج متناسبًا مع الدليل. فقد تقول المذكرة القابلة للدفاع إن إعلانًا مؤرخًا يبرر مراقبة منطقة بصورة أدق، لكنها لا ينبغي أن تقفز مباشرة إلى عائد متوقع. وتتيح سلسلة الادعاءات الجيدة للقارئ رؤية الافتراضات التي ينبغي أن تتغير قبل أن يتغير الاستنتاج.

لا تنسب الإنفاق الإجمالي إلى مشروع مصوّر
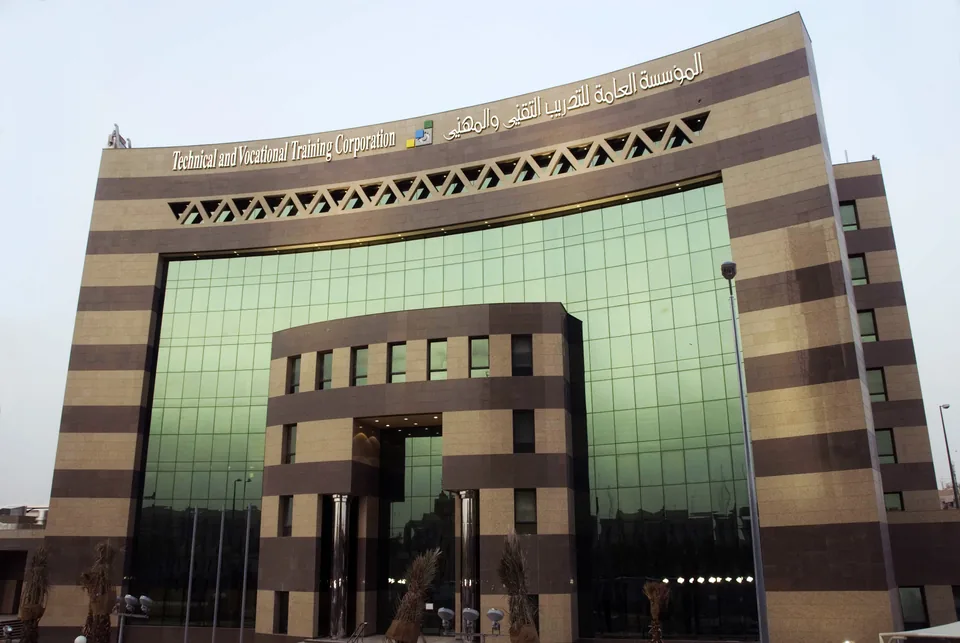
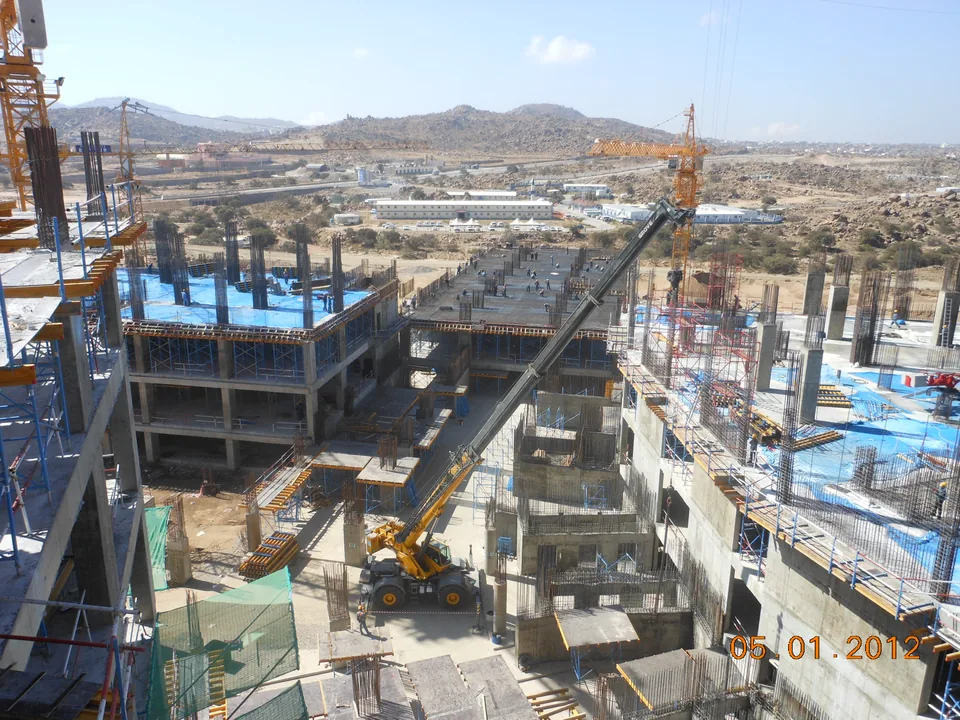
قد تسهّل صور الإنشاء تصور القصة الاقتصادية، لكنها لا تثبت مخصصًا ماليًا. فلا تكشف الرافعة أو المنشأة المكتملة جزئيًا أو النشاط الظاهر في الموقع عمن دفع مقابل العمل، أو الميزانية المتبقية، أو الشاغلين المقصودين، أو موعد تسليم مساحة قابلة للاستخدام. والصور المرافقة لهذا المقال صور تاريخية سياقية صراحةً.
عندما تعتمد حجة عقارية على مشروع بعينه، أثبت هويته من مصدر أولي حالي ومناسب. وميّز الإعلان عن العقد المرسي وتقدم الإنشاء والافتتاح التشغيلي والاستخدام المثبت. فقد تصف هذه المحطات مراحل مختلفة، ولا ينبغي عرض وثيقة تتناول إحداها دليلًا على جميع المراحل الأخرى.
ينطبق الانضباط نفسه على الموقع. فالصورة الملتقطة في الرياض لا تعرض الوضع في كل أحيائها، وصورة موقع إنشاء تعليمي واحد لا تمثل كل الإنفاق الرأسمالي الحكومي. ينبغي أن تحدد التعليقات المشهد الفعلي والسبب المحدود لإدراجه، وأن تترك الإسناد المالي لأدلة تستطيع دعمه.
حوّل عدم اليقين إلى سيناريوهات عقارية صريحة
بعد فهم السياق الوطني، يظل النموذج العقاري بحاجة إلى مدخلاته الخاصة. احتفظ بحالة أساسية مبنية على أدلة عقارية محددة، ثم أنشئ حالات بديلة بتغيير افتراضات معلنة. افحص مثلًا تأخر الإشغال أو انخفاض الإيجار المحصل أو مطلب إصلاح إضافي كلًا على حدة. وقد ينتج تغيير عدة افتراضات معًا اختبار ضغط مفيدًا، لكن سمِّ التغييرات المجمعة ليظل الناتج مفهومًا.
تجنب عرض السيناريو السلبي بوصفه توقعًا للوزارة؛ فهو اختبار يجريه المحلل لنموذج عقاري. وكذلك لا تصف الحالة الأساسية بالمضمونة لأنها تستخدم لغة متحفظة. فقد يظل الافتراض المتواضع بلا سند، وقد يهمل اختبار الضغط المشروح جيدًا تكلفة مهمة.
يساعد دليل حساب عائد الإيجار على إبقاء دخل العقار وسعره ضمن حساب متسق. ابدأ منه إذا دفعك عنوان إخباري إلى تقدير العائد. أثبت ما يُحصّل فعلًا وما يتضمنه المقام قبل أن تقرر ما إذا كان السياق الاقتصادي يغير النموذج.
تحتاج أسئلة التمويل إلى أدلتها الخاصة
عجز الميزانية الوطنية المتوقع ليس جدول سداد مقترض. ولا يثبت تسعير مقرض بعينه أو معايير الموافقة أو توافر التمويل أو معاملة عقار. وإذا أثر التمويل في الاستثمار المقترح، فاستخدم معلومات التسهيل المكتوبة الفعلية وحدد مواعيد السداد والرصيد المعني والشروط المطبقة على الحالة.
السؤال التحليلي هو مدى حساسية المركز النقدي للعقار تجاه افتراضات التمويل المستخدمة في النموذج. وقد يتعايش توقع إيجار ثابت مع نتيجة نقدية أضعف إذا ارتفعت المدفوعات المفترضة أو وصل الدخل متأخرًا عن المتوقع. ولذلك ينبغي لسيناريو التمويل أن يذكر ما يتغير وما يبقى ثابتًا، وألا يستعير نسبة تمويل غير مفسرة من خبر وطني.
ولفحص تقاطعي مفيد آخر، راجع عائد الدين العقاري وحجم القرض. يستخدم ذلك المقال مقامًا مختلفًا عن عائد الإيجار ويشرح حدوده. وتكشف قراءة النسب معًا ما يهمله كل منها؛ لكنها لا تحوّل ورقة عمل توضيحية إلى عرض تمويل.

راقب التوقيت بالعناية نفسها التي توليها للمبالغ الرئيسية
قد يتأثر القرار العقاري بموعد وقوع تكلفة أو إيصال حتى إن لم يتغير إجماليه. فقد تتطلب أعمال التجهيز دفعًا قبل استخدام المساحة، وقد يبدأ الدخل بعد فترة شغور. ولا يستطيع إيصال إعادة بيع لاحق سداد التزام سابق ما لم يملك المالك مصدر تمويل آخر متاحًا. وقد تخفي الإجماليات السنوية هذه الفجوات.
ولذلك ينبغي لمذكرة المراقبة العملية أن تضم خطًا زمنيًا إلى جانب افتراضاتها الرقمية. دوّن مرحلة الاستحواذ المقترحة ومهام التجهيز المعروفة والبدء المتوقع للاستخدام والدليل الداعم لكل تاريخ. وصنّف التاريخ غير المؤكد كذلك، ولا تستبدل السنة المالية الوطنية الواسعة بالتوقيت الفعلي لمحطة محلية.
يقدّم شرح التدفق النقدي المخصوم لتحليل العقارات خطوة تالية لمقارنة إيصالات تقع في أوقات مختلفة. وتظل الطريقة معتمدة على جودة مدخلاتها. ويقوّي المصدر الاقتصادي الحالي بحث الخلفية من دون أن يوفر جدول تدفقات نقدية محليًا مفقودًا.
احتفظ بسجل أدلة موجز
يمكن لسجل الأدلة أن يكون بسيطًا بما يكفي لصيانته من دون أن يصبح تقريرًا آخر يجب إنهاؤه. أعطِ كل ادعاء جوهري صفًا أو مدخلًا قصيرًا يضم الادعاء والمصدر والتاريخ والنطاق الجغرافي والأثر في النموذج العقاري. وأضف حقلًا يشرح ما لا يثبته المصدر؛ فهذا الحقل الأخير غالبًا ما يمنع تمديد إحصائية وطنية إلى ادعاء محلي بلا سند.
بالنسبة إلى هذا الإعلان، يحدد المدخل المناسب الوزارة و30 سبتمبر 2026 والسنة المالية 2027 والنطاق المالي الوطني. وقد يحدد مدخل عقاري منفصل فحصًا مؤرخًا أو إيصال إيجار موثقًا. وينبغي أن يتطلب ربط المدخلين شرحًا مكتوبًا، لا زيادة تلقائية في الإيجار المتوقع.
وسجّل أيضًا باعث مراجعة الافتراض مجددًا. قد يكون وثيقة مالية رسمية لاحقة، أو محطة تشغيل محلية متحققًا منها، أو دليلًا جديدًا خاصًا بالعقار. وينبغي أن يكون باعث المراجعة قابلًا للملاحظة. أما التعليمات المبهمة بإعادة النظر في الاستثمار عند تحسن المعنويات فلا توفر طريقة موثوقة لتحديد متى أصبحت المذكرة الأصلية قديمة.
ثلاثة أخطاء شائعة في القراءة
الخطأ الأول هو معاملة التوقع كأنه نتيجة. حافظ على التصنيف الأصلي كلما انتقل الرقم من مصدر إلى جدول بيانات أو عرض أو مذكرة عقارية. والثاني هو معاملة الإجمالي الوطني كمخصص محلي؛ فالادعاء الخاص بموقع يحتاج إلى مصدر يتناول الموقع والنشاط. والثالث هو معاملة مقياس مالي حكومي كمقياس لعائد عقاري. فالإيرادات والإنفاق والإيجار والسعر ونقد المالك كميات مختلفة.
يظهر في البيان نفسه تنبيه حسابي إضافي. فأرقام الإيرادات والإنفاق المعروضة مقربة، بينما يورد الجدول الرصيد المتوقع بصورة منفصلة. وينبغي للقارئ الذي يحسب الطرح أن يصنفه عمليةً حسابية تستخدم أرقامًا مقربة، وأن يبقي المقياس الرسمي المعلن متاحًا. وهذا أدق من تغيير رقم منشور ضمنيًا ليتوافق مع حساب شخصي.
عند شرح الإعلان لقارئ آخر، اربط التحفظ بالادعاء المعني. فالتحذير العام في نهاية مقال طويل أقل فائدة من تصنيف «توقع» إلى جانب الرقم وحد جغرافي إلى جانب التفسير المحلي.
خطوة تالية مفيدة بعد قراءة البيان
اختر سؤالًا عقاريًا واحدًا أثاره الإعلان، واكتب الدليل الناقص المطلوب للإجابة عنه. فإذا كان السؤال يخص الإيجار، فافحص عقود الإيجار ذات الصلة والمعروض المنافس. وإذا كان يخص الإنشاء، فحدد المشروع بعينه ومرحلته الحالية الموثقة. وإذا كان يخص التمويل، فراجع الشروط المكتوبة المطبقة. ويمكن للبيان المالي توجيه الانتباه، بينما تحدد هذه الأسئلة الأضيق التحليل.
ثم اترك النموذج من دون تغيير إلى أن يظهر دليل يدعم التغيير، أو سجّل سيناريو بديلًا مصنفًا بوضوح. ويحافظ ذلك على فرق قابل للتتبع بين حقيقة جديدة واستجابة المحلل لعدم اليقين. كما يسهل المراجعة اللاحقة: يستطيع القارئ رؤية ما إذا كان المصدر أو دليل العقار أو التفسير قد تغير.
يفيد إعلان سبتمبر لأنه مرجع أولي مؤرخ ومتاح. وتأتي قيمته العملية لقارئ العقار من استخدامه بدقة ثم متابعته ببحث محلي. وينبغي للعنوان الأكبر أن يقود إلى أسئلة أفضل وافتراضات أوضح ومذكرة بحث قابلة للتدقيق قبل أن يقود إلى تغير في توقع السعر أو العائد.
المصادر والمراجعة
- وزارة المالية: إعلان ما قبل ميزانية السنة المالية 2027 — روجع في 4 أكتوبر 2026. نُشر في 30 سبتمبر 2026؛ توقعات أولية للإيرادات والإنفاق للسنة المالية 2027؛ نطاق مالي وطني لا نتائج عقارية محلية.
- وزارة المالية: بيان ما قبل ميزانية السنة المالية 2027 — روجع في 4 أكتوبر 2026. الصفحة المطبوعة 21، وصفحة PDF رقم 21: جدول مالي متوسط الأجل؛ الرصيد الرسمي سالب 191 مليار ريال سعودي، وطرح الأرقام الرئيسية المقربة الظاهرة 190 مليار ريال؛ القيم توقعات.
- وزارة المالية: الإعلان العربي للسنة المالية 2027 — روجع في 4 أكتوبر 2026. يؤكد الإعلان العربي الصادر في 30 سبتمبر 2026 بصورة مستقلة الإنفاق والإيرادات الرئيسية وحصة العجز من الناتج المحلي الإجمالي.